Domain brokeraktien.de kaufen?
Wir ziehen mit dem Projekt
brokeraktien.de um.
Sind Sie am Kauf der Domain
brokeraktien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain brokeraktien.de kaufen?
Welche Steuern bei Aktien?
Welche Steuern bei Aktien? Bei Aktieninvestitionen können verschiedene Steuern anfallen, wie z.B. die Kapitalertragssteuer auf erzielte Gewinne aus dem Verkauf von Aktien. Zudem können auch Quellensteuern anfallen, wenn Dividenden ausländischer Unternehmen ausgezahlt werden. In einigen Ländern gibt es auch eine Börsenumsatzsteuer, die beim Handel mit Aktien erhoben wird. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land, in dem man investiert, zu informieren, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, einen Steuerberater zu konsultieren, um die individuelle steuerliche Situation zu klären. **
Was bedeutet Gewinn vor Zinsen und Steuern?
Was bedeutet Gewinn vor Zinsen und Steuern? Gewinn vor Zinsen und Steuern (EBIT) ist eine Kennzahl, die die Rentabilität eines Unternehmens vor Berücksichtigung von Zinsen und Steuern misst. Es zeigt, wie profitabel das Kerngeschäft eines Unternehmens ist, ohne die Auswirkungen der Finanzierungskosten und Steuern zu berücksichtigen. EBIT wird oft verwendet, um die operative Leistungsfähigkeit eines Unternehmens zu bewerten und Vergleiche zwischen verschiedenen Unternehmen oder Branchen zu ermöglichen. Ein hoher EBIT deutet darauf hin, dass ein Unternehmen effizient arbeitet und gute Gewinne aus seinem operativen Geschäft erzielt. **

Ähnliche Suchbegriffe für Insolvenzen-und-Steuern-Fachbücher
Top-Angebote
Produkte zum Begriff Insolvenzen-und-Steuern-Fachbücher:
-
Immobilien und Steuern, Fachbücher von Jürgen LindauerDas Fachbuch "Immobilien und Steuern" von Jürgen Lindauer bietet eine umfassende und praxisnahe Analyse der steuerlichen Aspekte, die beim Erwerb, der Vermietung und der Veräusserung von Immobilien zu beachten sind. Die 3. Auflage, die den Rechtsstand vom 1. Januar 2020 berücksichtigt, behandelt sowohl Ertragsteuern wie Einkommen-, Gewerbe- und Körperschaftsteuer als auch Verkehrsteuern wie Umsatz- und Grunderwerbsteuer sowie Substanzsteuern wie Erbschafts- und Grundsteuer. Besonders hervorzuheben ist die Berücksichtigung der Grundsteuerreform, die für viele Immobilienbesitzer von Bedeutung ist. Zahlreiche Abbildungen und praxisnahe Beispiele helfen dabei, die komplexen Themen verständlich zu machen und bieten eine wertvolle Unterstützung für Fachleute und Interessierte im Bereich Immobilien und Steuern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waza, Thomas: Insolvenzen und SteuernInsolvenzen und Steuern , ¿Das Praxis-Handbuch zur Besteuerung von Unternehmen in der Insolvenz. Die Bewältigung der Fragestellungen rund um das Insolvenzsteuerrecht wird von Jahr zu Jahr komplexer und erfordert fachübergreifende insolvenz- und steuerrechtliche Kenntnisse. Die Neuauflage des bewährten "Insolvenz-Klassikers" zeigt Insolvenzverwaltern, Rechtsanwälten und Steuerberatern, aber auch Mitarbeitern der Finanzverwaltung sofort umsetzbare Lösungsansätze für den rechtssicheren Umgang mit praxisrelevanten Fragen auf. Die systematische Aufbereitung, eine klare Sprache und die zahlreichen Beispiele machen das bekannte Handbuch zu einem idealen Begleiter für die tägliche Praxis. Selbst schwierige Detailfragen und die sich aus der engen Verflechtung von Zivil- und Steuerrecht ergebenden Spezialprobleme lassen sich so kompetent und rechtssicher lösen. Aktuelle Schwerpunkte der 14. Auflage: - Änderungen zum 1.1.2024 u.a. durch das Wachstumschancengesetz¿¿. - Reformen des Insolvenzrechts der letzten Jahre. - Europäische Aspekte von Sanierung und Insolvenz, insbesondere die Restrukturierungs- und Harmonisierungsrichtlinie. - Warn- und Hinweispflichten der Steuerberater, Wirtschaftsprüfer und Rechtsanwälte bei der Erstellung von Jahresabschlüssen. - Aufteilung der Einkommensteuer in der Insolvenz (§§ 38, 55 InsO etc.). - Besteuerung von Einzelunternehmen mit Restschuldbefreiung und Betriebsaufgabe. - Besteuerung von Personengesellschaften in der Krise und Insolvenz nach dem MoPeG zum 1.1.2024. - Besteuerung von Kapitalgesellschaften in der Krise und Insolvenz (§ 11 KStG). - Besteuerung von Sanierungserträgen und typischen Sanierungsmaßnahmen. - Besteuerungsfolgen im Rahmen des § 55 Abs. 4 InsO n.F. - Umfassende Darstellung und Bewertung der aktuellen umsatzsteuerlichen Fragestellungen rund um die Insolvenz. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: ¿I. Allgemeiner Teil. A. Überblick über das Regelinsolvenzverfahren. B. Das Besteuerungs- und Erhebungsverfahren in der Insolvenz. C. Durchsetzung von Steuerforderungen. D. Rechnungslegungspflichten in der Insolvenz. E. Die Befreiung des Schuldners von seinen Verbindlichkeiten. F. Haftungsinanspruchnahme. II. Die Behandlung der einzelnen Steuerarten und Erhebungsformen. A. Einkommensteuer. B. Körperschaftsteuer. C. Gewerbesteuer. D. Umsatzsteuer. E. Sonstige Steuern und Nebenformen. F. Aspekte aus Sicht des Insolvenzverwalters¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 14., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202404, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Waza, Thomas~Uhländer, Christoph~Schmittmann, Jens M., Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1287, Keyword: ESUG; Insolvenz; Insolvenzanfechtungsrecht; Konkurs; Konzerninsolvenzrecht; Liquidation; Unternehmensinsolvenz; Verbraucherinsolvenzverfahren; Anfechtung; Besteuerung; Unternehmen; InsO; Insolvenzanfechtung; Insolvenzordnung; Insolvenzrecht; Insolvenzverfahren; Insolvenzverwalter; Konzerninsolvenz; Pflichten des Insolvenzverwalters; Regelinsolvenz; Regelinsolvenzverfahren; Sanierungsgewinn; Steuerrecht; Verbraucherinsolvenz; Handbuch; Praxis; Klassiker; COVInsAG; COVAmildG; Harmonisierungsrichtlinie; Restrukturierungsrichtlinie; Rechtschuldbefreiung, Fachschema: Insolvenz - Insolvenzrecht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmensberatung - Unternehmensberater~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Unternehmensberatung und Subventionen~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Konkurs- und Insolvenzrecht, Seitenanzahl: XXXVIII, Seitenanzahl: 1249, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1287 Blätter, Länge: 214, Breite: 159, Höhe: 62, Gewicht: 1532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000072545001 V14550-978-3-482-659- B0000072545002 V14550-978-3-482-659-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuern und Strategie, Fachbücher von Heribert KeulerDas Buch erläutert den Aufbau und die Erstellung einer wirksamen Strategie zur nachhaltigen Senkung der Steuerbelastung. Die Formulierung einer effektiven Steuerstrategie für Unternehmen, Unternehmer und Privatpersonen ist aufgrund zahlreicher Besonderheiten im Steuerrecht eine komplexe Aufgabe. Die passende Steuerstrategie ist jedoch massgeblich für den Erfolg entscheidend. Das Werk vermittelt einen Überblick über die theoretischen Grundlagen von Steuerstrategien, die Ideen für die praktische Arbeit von Steuerexperten liefern, und es sensibilisiert für strategisches Denken im Steuerbereich. Zahlreiche Schaubilder und kompakte Übersichten vermitteln besonders anschaulich das strategische Denken im Steuerbereich und unterstützen die Umsetzung in der Praxis.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KODEX Vereinsrecht und Steuern, Fachbücher von Werner, DoraltDas Fachbuch "KODEX Vereinsrecht und Steuern" bietet eine umfassende und aktuelle Übersicht über die rechtlichen und steuerlichen Rahmenbedingungen für gemeinnützige Vereine in Österreich. Die erste Auflage, die im März 2024 erscheint, behandelt die wesentlichen Aspekte des Vereinsrechts sowie die relevanten steuerlichen Regelungen, einschliesslich der neuen Gemeinnützigkeitsreform von 2023. Dieses Werk ist besonders wertvoll für Vereinsvorstände, Steuerberater und Jurist:innen, die sich mit der rechtlichen Gestaltung und den steuerlichen Vorteilen von gemeinnützigen Organisationen befassen. Die klare Struktur und die praxisnahen Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die im Bereich des Vereinsrechts tätig sind. Zudem wird die App zum Gesetz erwähnt, die den Zugang zu den relevanten Informationen erleichtert und die Anwendung des Wissens unterstützt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Gehören Insolvenzen bald als tägliche Themen zum Alltag dazu?
Es ist schwierig, eine genaue Vorhersage zu treffen, ob Insolvenzen in Zukunft zum täglichen Alltag gehören werden. Insolvenzen sind jedoch ein natürlicher Bestandteil des Wirtschaftslebens und können in wirtschaftlich schwierigen Zeiten häufiger auftreten. Es ist wichtig, dass Unternehmen ihre Finanzen gut verwalten und sich auf mögliche Risiken vorbereiten, um Insolvenzen zu vermeiden. **
-
Wie viel Steuern auf Aktien?
"Wie viel Steuern auf Aktien erhoben werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Kapitalerträge, der Haltedauer der Aktien und dem persönlichen Steuersatz. In Deutschland werden Kapitalerträge aus Aktien grundsätzlich mit der Abgeltungssteuer in Höhe von 25% zzgl. Solidaritätszuschlag und ggf. Kirchensteuer besteuert. Für langfristige Kapitalerträge, die nach einer Haltedauer von mindestens einem Jahr realisiert werden, gilt ein reduzierter Steuersatz von 15%. Es ist ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen beim Handel mit Aktien zu verstehen." **
-
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
-
Wie berechnet man Gewinn nach Steuern?
Um den Gewinn nach Steuern zu berechnen, muss man zunächst den Bruttogewinn ermitteln, indem man die Gesamteinnahmen abzüglich der Gesamtkosten subtrahiert. Anschließend zieht man die Steuern von diesem Bruttogewinn ab, um den Nettogewinn zu erhalten. Die Steuern können je nach Unternehmensstruktur und Steuergesetzen variieren. Es ist wichtig, die Steuersätze und -regelungen des jeweiligen Landes zu berücksichtigen, um den Gewinn nach Steuern korrekt zu berechnen. Es empfiehlt sich, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die Berechnung korrekt durchgeführt wird. **


Wo finde ich Gewinn vor Steuern?
Gewinn vor Steuern findet sich in der Gewinn- und Verlustrechnung eines Unternehmens. Dort wird der Gewinn vor Steuern als Zwischensumme vor Abzug der Steuern ausgewiesen. Dieser Wert gibt Aufschluss darüber, wie profitabel das Unternehmen operiert, bevor Steuern abgeführt werden. Investoren und Analysten betrachten den Gewinn vor Steuern oft als wichtige Kennzahl, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. In der Bilanz eines Unternehmens wird der Gewinn vor Steuern als Teil des Eigenkapitals ausgewiesen. **
Wie viel Steuern zahlen auf Gewinn?
Wie viel Steuern auf Gewinn gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie dem Steuersatz in dem Land, in dem das Unternehmen ansässig ist, sowie von eventuellen Steuervergünstigungen oder -erleichterungen. In den meisten Ländern wird der Gewinn besteuert, der nach Abzug von Betriebsausgaben, Abschreibungen und anderen abzugsfähigen Kosten verbleibt. Es gibt auch Unterschiede zwischen der Besteuerung von Unternehmen und der Besteuerung von Einzelunternehmern oder Personengesellschaften. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberatungsgesellschaft beraten zu lassen, um die genaue Höhe der Steuern auf den Gewinn zu ermitteln. **
Top-Angebote
Produkte zum Begriff Insolvenzen-und-Steuern-Fachbücher:
-
Insolvenzen und Steuern, Fachbücher von Jens M. Schmittmann, Christoph Uhländer, Thomas WazaDas Fachbuch "Insolvenzen und Steuern" bietet eine umfassende und praxisnahe Analyse der Besteuerung von Unternehmen in der Insolvenz. Es richtet sich an Insolvenzverwalter, Rechtsanwälte, Steuerberater sowie Mitarbeiter der Finanzverwaltung und behandelt die zunehmend komplexen Fragestellungen des Insolvenzsteuerrechts. Die 14. Auflage des bewährten Handbuchs stellt sicher, dass die Leser sofort umsetzbare Lösungsansätze für praxisrelevante Fragen erhalten. Die systematische Aufbereitung und die klare Sprache ermöglichen es, auch schwierige Detailfragen kompetent zu lösen. Zudem werden aktuelle Entwicklungen und Reformen im Insolvenzrecht sowie europäische Aspekte der Sanierung und Insolvenz behandelt. Die zahlreichen Beispiele und die praxisorientierte Herangehensweise machen dieses Buch zu einem unverzichtbaren Begleiter für die tägliche Arbeit in diesem anspruchsvollen Rechtsgebiet.149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
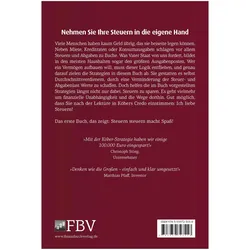
Steuern steuern, Fachbücher von Johann C. KöberDas Fachbuch "Steuern steuern" von Johann C. Köber bietet eine tiefgehende Analyse der Steuerstrategien, die von wohlhabenden Individuen und grossen Unternehmen genutzt werden, um ihre Steuerlast zu minimieren. Es wird erläutert, warum Durchschnittsverdiener oft stärker belastet werden und wie diese durch gezielte Strategien ihre Steuerlast nachhaltig senken können. Die im Buch vorgestellte "3-Säulen-Strategie" bietet praxisnahe Ansätze zur Steueroptimierung, ergänzt durch wertvolle Tipps zur Geldanlage und zum Schutz von Vermögenswerten. Diese siebte, überarbeitete Auflage des Bestsellers ist ein unverzichtbarer Ratgeber für alle, die ihre Finanzen besser steuern möchten und ein tieferes Verständnis für das Steuersystem entwickeln wollen.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien und Steuern, Fachbücher von Jürgen LindauerDas Fachbuch "Immobilien und Steuern" von Jürgen Lindauer bietet eine umfassende und praxisnahe Analyse der steuerlichen Aspekte, die beim Erwerb, der Vermietung und der Veräusserung von Immobilien zu beachten sind. Die 3. Auflage, die den Rechtsstand vom 1. Januar 2020 berücksichtigt, behandelt sowohl Ertragsteuern wie Einkommen-, Gewerbe- und Körperschaftsteuer als auch Verkehrsteuern wie Umsatz- und Grunderwerbsteuer sowie Substanzsteuern wie Erbschafts- und Grundsteuer. Besonders hervorzuheben ist die Berücksichtigung der Grundsteuerreform, die für viele Immobilienbesitzer von Bedeutung ist. Zahlreiche Abbildungen und praxisnahe Beispiele helfen dabei, die komplexen Themen verständlich zu machen und bieten eine wertvolle Unterstützung für Fachleute und Interessierte im Bereich Immobilien und Steuern.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Waza, Thomas: Insolvenzen und SteuernInsolvenzen und Steuern , ¿Das Praxis-Handbuch zur Besteuerung von Unternehmen in der Insolvenz. Die Bewältigung der Fragestellungen rund um das Insolvenzsteuerrecht wird von Jahr zu Jahr komplexer und erfordert fachübergreifende insolvenz- und steuerrechtliche Kenntnisse. Die Neuauflage des bewährten "Insolvenz-Klassikers" zeigt Insolvenzverwaltern, Rechtsanwälten und Steuerberatern, aber auch Mitarbeitern der Finanzverwaltung sofort umsetzbare Lösungsansätze für den rechtssicheren Umgang mit praxisrelevanten Fragen auf. Die systematische Aufbereitung, eine klare Sprache und die zahlreichen Beispiele machen das bekannte Handbuch zu einem idealen Begleiter für die tägliche Praxis. Selbst schwierige Detailfragen und die sich aus der engen Verflechtung von Zivil- und Steuerrecht ergebenden Spezialprobleme lassen sich so kompetent und rechtssicher lösen. Aktuelle Schwerpunkte der 14. Auflage: - Änderungen zum 1.1.2024 u.a. durch das Wachstumschancengesetz¿¿. - Reformen des Insolvenzrechts der letzten Jahre. - Europäische Aspekte von Sanierung und Insolvenz, insbesondere die Restrukturierungs- und Harmonisierungsrichtlinie. - Warn- und Hinweispflichten der Steuerberater, Wirtschaftsprüfer und Rechtsanwälte bei der Erstellung von Jahresabschlüssen. - Aufteilung der Einkommensteuer in der Insolvenz (§§ 38, 55 InsO etc.). - Besteuerung von Einzelunternehmen mit Restschuldbefreiung und Betriebsaufgabe. - Besteuerung von Personengesellschaften in der Krise und Insolvenz nach dem MoPeG zum 1.1.2024. - Besteuerung von Kapitalgesellschaften in der Krise und Insolvenz (§ 11 KStG). - Besteuerung von Sanierungserträgen und typischen Sanierungsmaßnahmen. - Besteuerungsfolgen im Rahmen des § 55 Abs. 4 InsO n.F. - Umfassende Darstellung und Bewertung der aktuellen umsatzsteuerlichen Fragestellungen rund um die Insolvenz. Inklusive Online-Version und "Frag das Buch!" KI Recherche. Mit "Frag das Buch!" nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: ¿I. Allgemeiner Teil. A. Überblick über das Regelinsolvenzverfahren. B. Das Besteuerungs- und Erhebungsverfahren in der Insolvenz. C. Durchsetzung von Steuerforderungen. D. Rechnungslegungspflichten in der Insolvenz. E. Die Befreiung des Schuldners von seinen Verbindlichkeiten. F. Haftungsinanspruchnahme. II. Die Behandlung der einzelnen Steuerarten und Erhebungsformen. A. Einkommensteuer. B. Körperschaftsteuer. C. Gewerbesteuer. D. Umsatzsteuer. E. Sonstige Steuern und Nebenformen. F. Aspekte aus Sicht des Insolvenzverwalters¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 14., aktualisierte Auflage. Online-Version inklusive., Erscheinungsjahr: 202404, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Waza, Thomas~Uhländer, Christoph~Schmittmann, Jens M., Edition: NED, Auflage: 24014, Auflage/Ausgabe: 14., aktualisierte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 1287, Keyword: ESUG; Insolvenz; Insolvenzanfechtungsrecht; Konkurs; Konzerninsolvenzrecht; Liquidation; Unternehmensinsolvenz; Verbraucherinsolvenzverfahren; Anfechtung; Besteuerung; Unternehmen; InsO; Insolvenzanfechtung; Insolvenzordnung; Insolvenzrecht; Insolvenzverfahren; Insolvenzverwalter; Konzerninsolvenz; Pflichten des Insolvenzverwalters; Regelinsolvenz; Regelinsolvenzverfahren; Sanierungsgewinn; Steuerrecht; Verbraucherinsolvenz; Handbuch; Praxis; Klassiker; COVInsAG; COVAmildG; Harmonisierungsrichtlinie; Restrukturierungsrichtlinie; Rechtschuldbefreiung, Fachschema: Insolvenz - Insolvenzrecht~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Unternehmensberatung - Unternehmensberater~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Unternehmensberatung und Subventionen~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Region: Deutschland, Bildungszweck: für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Konkurs- und Insolvenzrecht, Seitenanzahl: XXXVIII, Seitenanzahl: 1249, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 1287 Blätter, Länge: 214, Breite: 159, Höhe: 62, Gewicht: 1532, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000072545001 V14550-978-3-482-659- B0000072545002 V14550-978-3-482-659-2,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern bei Aktien?
Welche Steuern bei Aktien? Bei Aktieninvestitionen können verschiedene Steuern anfallen, wie z.B. die Kapitalertragssteuer auf erzielte Gewinne aus dem Verkauf von Aktien. Zudem können auch Quellensteuern anfallen, wenn Dividenden ausländischer Unternehmen ausgezahlt werden. In einigen Ländern gibt es auch eine Börsenumsatzsteuer, die beim Handel mit Aktien erhoben wird. Es ist wichtig, sich über die jeweiligen steuerlichen Regelungen in dem Land, in dem man investiert, zu informieren, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich auch, einen Steuerberater zu konsultieren, um die individuelle steuerliche Situation zu klären. **
-
Was bedeutet Gewinn vor Zinsen und Steuern?
Was bedeutet Gewinn vor Zinsen und Steuern? Gewinn vor Zinsen und Steuern (EBIT) ist eine Kennzahl, die die Rentabilität eines Unternehmens vor Berücksichtigung von Zinsen und Steuern misst. Es zeigt, wie profitabel das Kerngeschäft eines Unternehmens ist, ohne die Auswirkungen der Finanzierungskosten und Steuern zu berücksichtigen. EBIT wird oft verwendet, um die operative Leistungsfähigkeit eines Unternehmens zu bewerten und Vergleiche zwischen verschiedenen Unternehmen oder Branchen zu ermöglichen. Ein hoher EBIT deutet darauf hin, dass ein Unternehmen effizient arbeitet und gute Gewinne aus seinem operativen Geschäft erzielt. **
-
Gehören Insolvenzen bald als tägliche Themen zum Alltag dazu?
Es ist schwierig, eine genaue Vorhersage zu treffen, ob Insolvenzen in Zukunft zum täglichen Alltag gehören werden. Insolvenzen sind jedoch ein natürlicher Bestandteil des Wirtschaftslebens und können in wirtschaftlich schwierigen Zeiten häufiger auftreten. Es ist wichtig, dass Unternehmen ihre Finanzen gut verwalten und sich auf mögliche Risiken vorbereiten, um Insolvenzen zu vermeiden. **
-
Wie viel Steuern auf Aktien?
"Wie viel Steuern auf Aktien erhoben werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Kapitalerträge, der Haltedauer der Aktien und dem persönlichen Steuersatz. In Deutschland werden Kapitalerträge aus Aktien grundsätzlich mit der Abgeltungssteuer in Höhe von 25% zzgl. Solidaritätszuschlag und ggf. Kirchensteuer besteuert. Für langfristige Kapitalerträge, die nach einer Haltedauer von mindestens einem Jahr realisiert werden, gilt ein reduzierter Steuersatz von 15%. Es ist ratsam, sich individuell beraten zu lassen, um die steuerlichen Auswirkungen beim Handel mit Aktien zu verstehen." **
Ähnliche Suchbegriffe für Insolvenzen-und-Steuern-Fachbücher
-
Steuern und Strategie, Fachbücher von Heribert KeulerDas Buch erläutert den Aufbau und die Erstellung einer wirksamen Strategie zur nachhaltigen Senkung der Steuerbelastung. Die Formulierung einer effektiven Steuerstrategie für Unternehmen, Unternehmer und Privatpersonen ist aufgrund zahlreicher Besonderheiten im Steuerrecht eine komplexe Aufgabe. Die passende Steuerstrategie ist jedoch massgeblich für den Erfolg entscheidend. Das Werk vermittelt einen Überblick über die theoretischen Grundlagen von Steuerstrategien, die Ideen für die praktische Arbeit von Steuerexperten liefern, und es sensibilisiert für strategisches Denken im Steuerbereich. Zahlreiche Schaubilder und kompakte Übersichten vermitteln besonders anschaulich das strategische Denken im Steuerbereich und unterstützen die Umsetzung in der Praxis.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KODEX Vereinsrecht und Steuern, Fachbücher von Werner, DoraltDas Fachbuch "KODEX Vereinsrecht und Steuern" bietet eine umfassende und aktuelle Übersicht über die rechtlichen und steuerlichen Rahmenbedingungen für gemeinnützige Vereine in Österreich. Die erste Auflage, die im März 2024 erscheint, behandelt die wesentlichen Aspekte des Vereinsrechts sowie die relevanten steuerlichen Regelungen, einschliesslich der neuen Gemeinnützigkeitsreform von 2023. Dieses Werk ist besonders wertvoll für Vereinsvorstände, Steuerberater und Jurist:innen, die sich mit der rechtlichen Gestaltung und den steuerlichen Vorteilen von gemeinnützigen Organisationen befassen. Die klare Struktur und die praxisnahen Erläuterungen machen es zu einem unverzichtbaren Nachschlagewerk für alle, die im Bereich des Vereinsrechts tätig sind. Zudem wird die App zum Gesetz erwähnt, die den Zugang zu den relevanten Informationen erleichtert und die Anwendung des Wissens unterstützt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxiswissen Immobilien und Steuern, Fachbücher von Dieter SteckDas Fachbuch "Praxiswissen Immobilien und Steuern" von Prof. Dr. Dieter Steck bietet einen umfassenden und verständlichen Einblick in die verschiedenen Steuerarten, die beim Erwerb, der Nutzung und der Übertragung von Immobilien relevant sind. Es richtet sich an Eigentümer, Immobilienmakler, Hausverwalter und Steuerberater, die die finanziellen Chancen und Risiken von Immobiliengeschäften besser erkennen und fundierte Entscheidungen treffen möchten. Die 4. Auflage des Buches behandelt zentrale Themen wie Einkommensteuer, Umsatzsteuer, Grunderwerbsteuer sowie Erbschaft- und Schenkungsteuer. Anhand zahlreicher Praxisbeispiele werden komplexe steuerrechtliche Zusammenhänge anschaulich erklärt. Zudem werden aktuelle Entwicklungen, wie die Superabschreibung und Vergünstigungen im Erbschafts- und Schenkungsteuerrecht, thematisiert. Dieses Buch ist ein unverzichtbares Nachschlagewerk für alle, die im Immobilienbereich tätig sind und sich mit steuerlichen Aspekten auseinandersetzen müssen.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Insolvenzen und Steuern, Set von Thomas Waza,Christoph Uhländer,Jens M. Schmittmann, Nwb Verlag, 978-3-482-65944-7Insolvenzen Und Steuern, Set Von Thomas Waza,christoph Uhländer,jens M. Schmittmann, Nwb Verlag, 978-3-482-65944-7, Seitenanzahl: 1249149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Gewinn vor Steuern?
Was ist der Gewinn vor Steuern? Der Gewinn vor Steuern ist der Gesamtbetrag an Einnahmen, den ein Unternehmen erzielt hat, bevor Steuern abgezogen werden. Er wird berechnet, indem man die Gesamteinnahmen des Unternehmens abzüglich der Gesamtkosten und Aufwendungen nimmt. Der Gewinn vor Steuern ist ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und wird oft verwendet, um die Rentabilität zu bewerten. Er gibt Aufschluss darüber, wie profitabel ein Unternehmen ist, bevor Steuern berücksichtigt werden. **
-
Wie berechnet man Gewinn nach Steuern?
Um den Gewinn nach Steuern zu berechnen, muss man zunächst den Bruttogewinn ermitteln, indem man die Gesamteinnahmen abzüglich der Gesamtkosten subtrahiert. Anschließend zieht man die Steuern von diesem Bruttogewinn ab, um den Nettogewinn zu erhalten. Die Steuern können je nach Unternehmensstruktur und Steuergesetzen variieren. Es ist wichtig, die Steuersätze und -regelungen des jeweiligen Landes zu berücksichtigen, um den Gewinn nach Steuern korrekt zu berechnen. Es empfiehlt sich, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass die Berechnung korrekt durchgeführt wird. **
-
Wo finde ich Gewinn vor Steuern?
Gewinn vor Steuern findet sich in der Gewinn- und Verlustrechnung eines Unternehmens. Dort wird der Gewinn vor Steuern als Zwischensumme vor Abzug der Steuern ausgewiesen. Dieser Wert gibt Aufschluss darüber, wie profitabel das Unternehmen operiert, bevor Steuern abgeführt werden. Investoren und Analysten betrachten den Gewinn vor Steuern oft als wichtige Kennzahl, um die finanzielle Leistungsfähigkeit eines Unternehmens zu bewerten. In der Bilanz eines Unternehmens wird der Gewinn vor Steuern als Teil des Eigenkapitals ausgewiesen. **
-
Wie viel Steuern zahlen auf Gewinn?
Wie viel Steuern auf Gewinn gezahlt werden müssen, hängt von verschiedenen Faktoren ab, wie dem Steuersatz in dem Land, in dem das Unternehmen ansässig ist, sowie von eventuellen Steuervergünstigungen oder -erleichterungen. In den meisten Ländern wird der Gewinn besteuert, der nach Abzug von Betriebsausgaben, Abschreibungen und anderen abzugsfähigen Kosten verbleibt. Es gibt auch Unterschiede zwischen der Besteuerung von Unternehmen und der Besteuerung von Einzelunternehmern oder Personengesellschaften. Es ist ratsam, sich von einem Steuerberater oder einer Steuerberatungsgesellschaft beraten zu lassen, um die genaue Höhe der Steuern auf den Gewinn zu ermitteln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.